
Факторы роста цен на шины: сырьё, фрахт, EUDR
Итог для инфо-письма
С конца 2025 года себестоимость шины и её доставки в Европу выросли одновременно по трём независимым от дистрибьюторов причинам.
1. Сырьё. Натуральный каучук — около 252 центов/кг, максимум с 2013 года, примерно +48% к концу 2025. Нефть Brent +58%, газ в Европе (TTF) +130%, бутадиен и SBR +30–65% за квартал, техуглерод +12–20%, сталь в ЕС около +20%.
2. Фрахт. Ормузский пролив фактически закрыт с 28 февраля, Красное море снова опасно — суда из Индии идут вокруг Африки (+10–14 дней). Судовое топливо +49%, аварийные надбавки линий доходят до $2 500–4 900 за 40-футовый контейнер из Индии в Северную Европу.
3. EUDR. С 30 декабря 2026 каждая партия шин из натурального каучука, ввозимая в ЕС, должна иметь подтверждённую прослеживаемость до участка плантации — это новая обязательная статья затрат по всей цепочке.
Часть факторов с пиков снизилась (нефть, спотовый фрахт Азия–Европа с июля), но уровни остаются кратно выше докризисных, а поставщики сырья объявляют новые повышения с 1 октября.
1. Сырьё
Все ключевые компоненты шины подорожали с конца 2025 года; сильнее всего — натуральный каучук и всё, что делается из нефти и газа.
|
Сырьё |
Показатель |
Было → стало |
Изменение |
Что стоит за ростом |
|
Натуральный каучук |
Фьючерс, центов/кг |
≈170 (конец 2025, оценка) → 252 (29.09) |
≈ +48%, +46% г/г |
Дожди и Эль-Ниньо в Таиланде, экспорт Таиланда −10% за 8 мес.; максимум с 2013 года |
|
Синтетический каучук SBR |
Китай, $/т |
1 749 (янв.) → 2 292 (март) |
+31% за Q1 |
Нафта из Персидского залива; в Q2 частичная коррекция (−6%) |
|
Бутадиен (сырьё для SBR/BR) |
Европа |
квартальные средние |
+50–68% за Q2 |
Сокращение крекинга нафты; в июне откат с пиков |
|
Техуглерод (сажа) N220 |
FOB Циндао / Джамнагар |
квартальные средние |
+12–13% за Q1, Индия в марте +20% |
Сырьё — тяжёлые нефтяные остатки; Birla Carbon +до 15% с 1.10.2026 |
|
Сталь (горячий прокат) |
Сев. Европа, €/т EXW |
≈620 (янв.) → 720–750 (сент.) |
≈ +17–20% |
Урезанные вдвое квоты ЕС с 1.07, CBAM с января 2026 |
|
Нефть Brent |
$/баррель |
60,85 (31.12.2025) → ~96 (29.09) |
+58%, пик $126 весной |
Закрытие Ормузского пролива |
|
Газ TTF (энергия заводов) |
€/МВт·ч |
≈30 (янв.) → 69–73 (конец сент.) |
≈ +130% |
Хранилища ЕС ~71% при норме 87%, перебои с катарским СПГ |
Шина примерно на 40–50% по весу состоит из каучука (натурального и синтетического), ещё около трети — техуглерод и сталь (ориентир по типичной рецептуре), поэтому рост сырья почти напрямую переходит в себестоимость. Для сельхоз-, индустриальных и грузовых шин доля натурального каучука выше, чем в легковых, — значит и чувствительность к его цене выше.
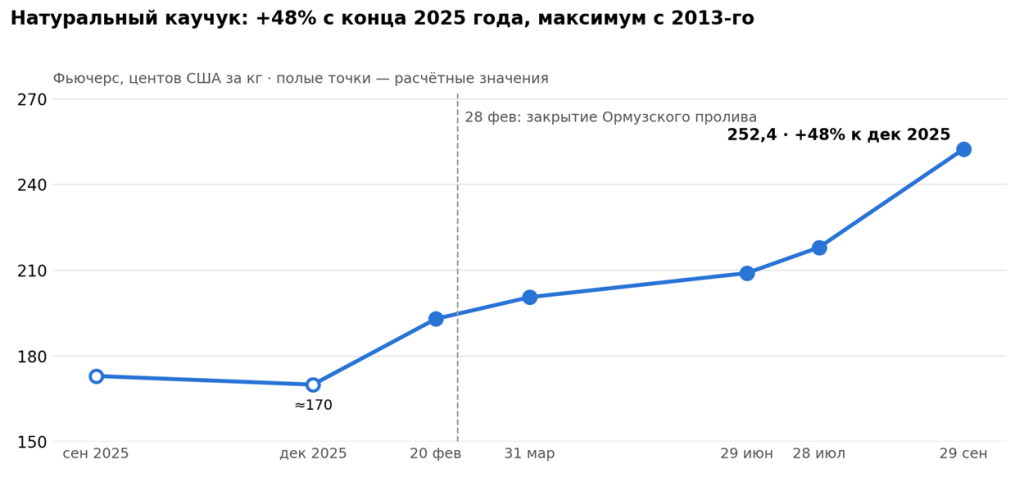
Источник: Trading Economics (фьючерс на натуральный каучук, CFD); сен и дек 2025 — расчёт по годовому изменению и данным МВФ
Рост ускорился в сентябре: дожди в Таиланде, перегрузка порта Абиджан (Кот-д’Ивуар) и самые низкие за 6 лет августовские импорты каучука в Китай.
2. Фрахт Индия → Европа
Перевозка контейнера из Индии в Северную Европу в 2026 году стоит в разы дороже, чем в январе, и главная причина — война вокруг Ормузского пролива.
Ормузский пролив. С 28 февраля 2026 пролив фактически закрыт для коммерческого судоходства. В сентябре через него проходит порядка 55 судов в неделю против ~910 до войны (−94%). Maersk, MSC, Hapag-Lloyd, ONE, COSCO приостановили проходы и бронирования в Персидский залив.
Красное море и мыс Доброй Надежды. Хуситы возобновили атаки, поэтому суда из Индии в Европу по-прежнему идут вокруг Африки: +10–14 дней в пути, больше топлива, меньше оборотов флота. В августе–сентябре MSC и Maersk вернули через Красное море лишь отдельные сервисы.
Топливо. Судовое топливо VLSFO в Сингапуре — $874/т (24.09) против $585/т в конце января (+49%). Весной разница цен Сингапур–Роттердам поставила рекорд — $362/т: Азия пострадала сильнее Европы. Линии ввели аварийные топливные надбавки $200–500 на контейнер плюс EU ETS и FuelEU.
Аварийные надбавки на линии Индия–Европа. Помимо базовой ставки линии взимают отдельную надбавку за чрезвычайную ситуацию (ECS). У Maersk для 40-футового контейнера из Северо-Западной Индии (Мундра, Нава-Шева) в Сев. Европу она составляла $3 700 до 21 сентября и $2 500 с 22 сентября; из Южной и Восточной Индии — $4 900 и $3 900 с 1 октября.
Порты и места на судах. Грузы на Ближний Восток теперь перегружаются в западноиндийских портах, что создаёт очереди в Нава-Шеве и Мундре; ставки Китай → Нава-Шева выросли почти на 70% за первый месяц войны. Крупные суда уходят на более доходный Тихий океан, линия Индия–Европа получает меньше мощностей, растут void calls и перебои с порожними контейнерами.
Справедливости ради: спот Азия → Сев. Европа с 1 июля снизился на 29% (до $3 945 за 40'), и Maersk снижает ECS с конца сентября. Но к докризисному уровню рынок не вернулся, а пролив остаётся закрытым.
Самый убедительный график по фрахту — наши собственные ставки Мундра / Нава-Шева → Рига / Гданьск по месяцам с декабря 2025 (см. раздел 5).
3. EUDR — коротко
С 30 декабря 2026 года в ЕС нельзя ввозить новые шины, камеры и другие изделия из натурального каучука без доказательства, что каучук не выращен на вырубленных после 31.12.2020 лесах. Для малых и микропредприятий — с 30 июня 2027.
Что это. Регламент ЕС 2023/1115 о «продукции без обезлесения» (EUDR). Касается семи товаров, среди них каучук. Дважды переносился; в сентябре 2026 перечень уточнён: восстановленные и б/у шины, конвейерные ленты и прочие РТИ исключены, новые пневматические шины (4011) и камеры (4013) остаются. Синтетический каучук под EUDR не подпадает.
Смысл. Каждая партия должна быть прослеживаемой до конкретного участка плантации (геокоординаты), законной по законам страны происхождения и сопровождаться декларацией должной осмотрительности (DDS) в системе ЕС TRACES. Документы хранятся 5 лет.
Цепочка:
1. Фермер / плантация — геолокация участка, подтверждение отсутствия вырубки.
2. Сборщик и переработчик (заводы TSR/RSS) — раздельный учёт «чистого» каучука, без смешивания с непрослеживаемым.
3. Шинный завод (Индия и др.) — закупка только подтверждённого сырья, учёт доли натурального каучука по каждой модели.
4. Импортёр в ЕС — первым выпускает товар на рынок ЕС и подаёт DDS по каждой поставке.
5. Дистрибьюторы и дилеры — хранят номера деклараций, получают товар только с ними.
Почему это дополнительные расходы:
• Основную часть натурального каучука (по отраслевым оценкам, около 85%) выращивают мелкие фермеры; картирование миллионов участков, аудиты и сертификация стоят денег, а подтверждённый каучук продаётся с премией.
• Раздельная логистика и хранение «EUDR-чистого» сырья на каждом этапе.
• IT-системы, персонал по комплаенсу, декларации по каждой партии у импортёра.
• Риск задержки или отказа в выпуске на таможне при неполных документах — а это склад, простой и штрафы.
Для бюджетных и среднеценовых производителей натуральный каучук — 15–20% себестоимости против 7–8% у премиальных, поэтому премия за EUDR-сырьё ощутимее именно для них. Точную величину надбавки лучше взять из писем наших поставщиков (см. раздел 5).
4. Прогноз: Q4 2026 – начало 2027
Быстрого возврата к ценам конца 2025 года не ожидается: пики пройдены, но уровни остаются высокими, а EUDR добавляет постоянную статью затрат.
• Каучук. Аналитики Trading Economics ждут ~254 цента/кг к концу квартала и ~273 через 12 месяцев. АНРПК шестой год подряд прогнозирует превышение спроса над предложением.
• Техуглерод. Birla Carbon поднимает цены в Азии до 15% с 1 октября 2026 — эффект дойдёт до шин в Q4–Q1.
• Энергия. Хранилища газа в ЕС заполнены хуже, чем за 5 лет; рынок ждёт TTF около €60/МВт·ч в Q4 2026 – Q1 2027, то есть вдвое выше начала года.
• Сталь. Квоты ЕС и CBAM удерживают цены; комбинаты Сев. Европы распродали объёмы на сентябрь.
• Фрахт. Надбавки понемногу снижаются, но пролив закрыт, Красное море небезопасно — любая эскалация быстро вернёт ставки вверх.
• EUDR. Обязательна с 30.12.2026, новых переносов не планируется — расходы на прослеживаемость станут постоянной частью цены шины на рынке ЕС.
Источники
• Каучук: Trading Economics — Rubber, TE, февраль 2026, TE, июль 2026, Procurement Resource
• SBR, бутадиен: Procurement Resource — SBR, Price-Watch — бутадиен
• Техуглерод: Birla Carbon, Cabot, Orion
• Сталь: S&P Global Platts, SteelRadar
• Нефть и газ: Reuters — Brent 31.12.2025, Euronews — TTF, Trading Economics — EU Gas
• Ормуз: Congress.gov CRS, Windward, straits.live
• Фрахт: Maersk — ECS, MSC, Freightos, Sourcing Journal / Xeneta, IndexBox / Xeneta, Suaid Global
• Топливо: OilPriceAPI — Сингапур, OilPriceAPI — январь, MarineLink
• EUDR: EC Access2Markets, Polygon One, Columbia Threadneedle